第七章 流动资产和其他资产评估价格评估
流动资产和其他资产评估价格评估是企业价值评估的重要组成部分,涉及对企业日常运营中流动性较强的资产以及除固定资产、无形资产以外的其他资产进行价值判断和估算。本章将系统阐述流动资产、其他资产的分类、评估特点、评估方法及注意事项。
第一节 流动资产的分类与评估特点
流动资产是指企业可以在一年内或者超过一年的一个营业周期内变现、出售或者耗用的资产,主要包括货币资金、交易性金融资产、应收票据、应收账款、预付账款、其他应收款、存货等。流动资产具有形态多样、周转速度快、变现能力强、价值与账面价值关联度高等特点。在评估过程中,需重点关注资产的真实性、流动性及市场价值。
第二节 货币资金的评估
货币资金包括库存现金、银行存款和其他货币资金。评估时通常以核实后的账面价值作为评估值,即以经审计或盘点确认的实有金额为准。对于银行存款,需核对银行对账单与余额调节表;对于其他货币资金,需核查其用途和受限情况。外币货币资金应按评估基准日汇率折算为人民币。
第三节 交易性金融资产及应收项目的评估
交易性金融资产以公允价值计量,评估时可按评估基准日的市场价格或预期可收回金额确定。应收票据、应收账款、预付账款、其他应收款等应收项目,评估时需首先核实其真实性、合法性和可回收性,考虑账龄、债务人信用状况、坏账风险等因素,采用折现法或账龄分析法确定评估值。对关联方往来款项应关注其公平性和回收风险。
第四节 存货的评估
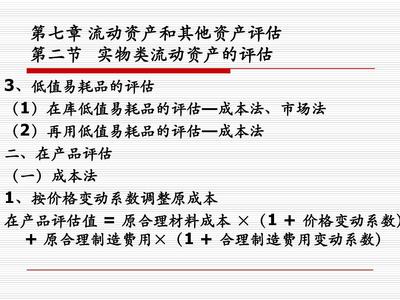
存货包括原材料、在产品、半成品、产成品、商品以及周转材料等。评估方法应根据存货种类和状态选择:对于外购原材料,可采用市场法(现行市价法);对于在产品和半成品,可采用成本法或市场法;对于产成品和商品,通常采用市场法,考虑其市场售价、销售费用、税费及合理利润。对于滞销、变质或报废的存货,应单独评估,按可变现净值确定。评估时还需关注存货的权属、质押、跌价准备等情况。
第五节 其他资产的评估
其他资产包括长期待摊费用、递延所得税资产、其他非流动资产等。长期待摊费用评估时,应核查其性质、受益期限及摊销方法,对于已无对应权益的费用,评估值应为零;对于尚能对应未来收益的费用,可按剩余收益期折现或账面余额确定。递延所得税资产需结合企业未来盈利能力及税法规定评估其可实现性。其他非流动资产应根据实际内容和可回收性单独评估。
第六节 评估方法的选择与注意事项
流动资产和其他资产评估方法主要包括账面价值法、市场法、成本法和收益法。评估人员应根据资产特性、评估目的、资料获取情况选择适当方法。实务中需注意:核实资产权属和存在性;关注资产受限情况(如质押、冻结);考虑通货膨胀和汇率变动影响;关注关联交易和内部定价的合理性;充分披露评估假设和限制条件;与企业整体评估相协调,避免重复评估或遗漏。
流动资产和其他资产评估价格评估是资产基础法的重要组成部分,其结果直接影响企业整体价值的判断。评估人员应严格遵循评估准则,保持独立客观,采用科学合理的方法,确保评估结论的公允性和可靠性。
最新产品